

Aircash

- 111.00 Recensioni
- 4,7
- Download
- 1.000.000+
La nostra opinione su Aircash da Appgk
Quando devo spostare denaro senza trasformare l’operazione in una visita allo sportello, cerco soprattutto tre cose: un percorso comprensibile, tempi ragionevoli e un punto chiaro in cui verificare che tutto sia andato a buon fine. È con questo criterio che ho provato Aircash, un’app finanziaria sviluppata da Aircash e pensata per gestire un portafoglio digitale dal telefono. L’app è gratuita, ha classificazione PEGI 3 e, nel complesso, mi è sembrata più interessante per i trasferimenti quotidiani che per chi vuole sostituire completamente una banca tradizionale.
La prima impressione è coerente con il suo scopo: raccogliere in un unico ambiente le operazioni di invio e ricezione di denaro. Non la considero una semplice app di pagamento “da aprire e dimenticare”, perché il valore reale dipende da come organizzi il flusso: da dove arrivano i fondi, a chi devono arrivare, quale controllo fai prima di confermare e come conservi la ricevuta dell’operazione. Usata con questa mentalità, può diventare pratica; usata senza verifiche, può invece creare il tipo di confusione che nessun portafoglio digitale riesce a risolvere.
Dal bisogno iniziale al denaro ricevuto
Capire quando il portafoglio digitale è davvero utile
Il caso più naturale è quello di una persona che deve inviare una somma a un familiare, ricevere denaro da un conoscente o tenere separato un piccolo budget per spese specifiche. In queste situazioni, Aircash può ridurre i passaggi rispetto a un bonifico tradizionale, soprattutto quando entrambe le persone preferiscono usare il telefono e non vogliono gestire coordinate bancarie a ogni operazione.
Immagino una scena comune: durante il fine settimana condivido una spesa con amici, una persona anticipa il conto e io devo restituire la mia parte. Con un portafoglio digitale, il flusso mentale è semplice: apro l’app, controllo la disponibilità, individuo il destinatario, verifico la cifra e confermo. Il vantaggio non è soltanto la velocità percepita, ma il fatto che la richiesta nasce da un contesto preciso e può essere controllata subito, senza affidarsi a messaggi separati per ricordare chi ha già pagato.
I migliori aspetti di Aircash
Aspetti da tenere a mente su Aircash
La situazione cambia se devo amministrare lo stipendio, pagare bollette ricorrenti, ottenere un finanziamento o avere una visione completa di investimenti e risparmi. In quel caso una banca tradizionale o un servizio finanziario più articolato resta probabilmente più adatto. Aircash lo vedo come uno strumento operativo e circoscritto, non come il centro universale della mia vita economica.
Preparare l’operazione senza saltare i controlli
Prima di inviare denaro, il passaggio più importante non è tecnico: è definire con precisione il destinatario e lo scopo. Io eviterei di aprire l’app mentre sto facendo altro o mentre qualcuno mi sta dettando una cifra di fretta. Un errore nella selezione del contatto o nell’importo può annullare il vantaggio della procedura rapida, perché correggere un trasferimento non è la stessa cosa che correggere un messaggio.
Notizie e approfondimenti su Aircash
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Il mio metodo consiste nel separare mentalmente tre controlli. Prima guardo chi deve ricevere i fondi. Poi verifico l’importo, compresi eventuali decimali. Infine controllo la schermata riepilogativa prima della conferma. È un’abitudine banale, ma nei portafogli digitali la rapidità può spingere a toccare il pulsante finale senza leggere. La parte più sicura del flusso è quella che precede la conferma, non quella successiva.
Per una persona che usa l’app per la prima volta, suggerirei di iniziare con un’operazione di importo contenuto e di osservare l’intero percorso. Non perché il servizio sia necessariamente complicato, ma perché così si capisce dove compaiono i riepiloghi, come viene mostrato l’esito e quale tipo di ricevuta o conferma conviene conservare. Questa prova iniziale è anche un modo concreto per capire se l’interfaccia risulta naturale sul proprio telefono.
Non vuoi leggere la recensione completa?
Inviare denaro: il percorso che seguo
Una volta entrato nel portafoglio, mi concentrerei sul comando relativo all’invio e procederei senza cambiare continuamente schermata. Se il destinatario è già quello corretto, il vantaggio di un’app come Aircash emerge nella riduzione del lavoro manuale: non devo alternare tra una conversazione, una nota e una schermata bancaria per ricostruire l’operazione.
Qui però la semplicità non deve essere confusa con l’assenza di responsabilità. Un nome simile a quello del destinatario, un numero copiato male o una cifra inserita con un separatore diverso possono diventare punti di attrito. Io farei una pausa intenzionale prima dell’invio e leggerei tutto il riepilogo ad alta voce, soprattutto quando il denaro è destinato a una persona con cui non trasferisco fondi abitualmente.
Screenshot
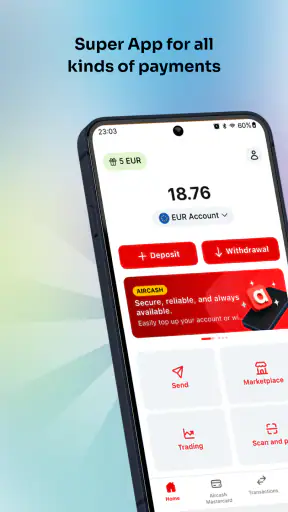
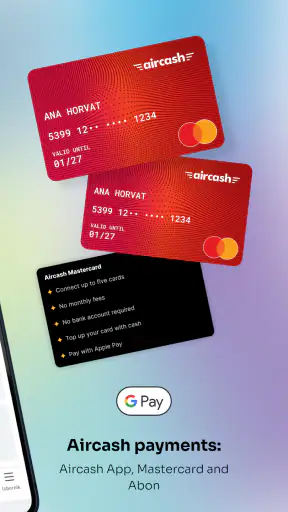
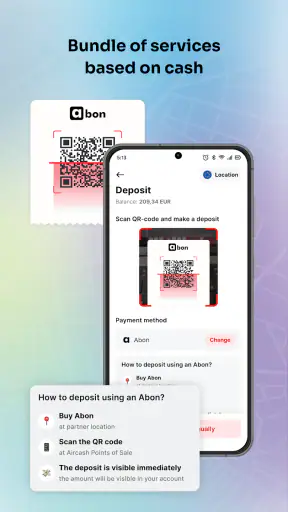
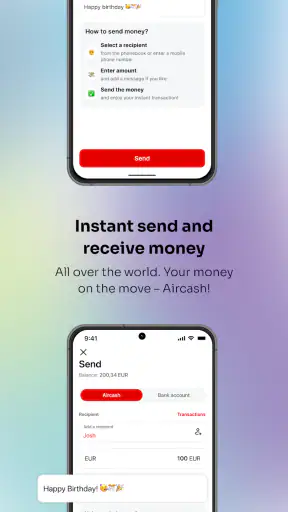
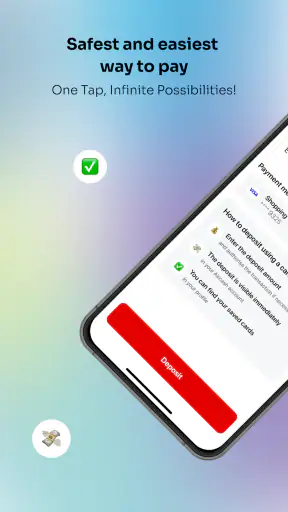
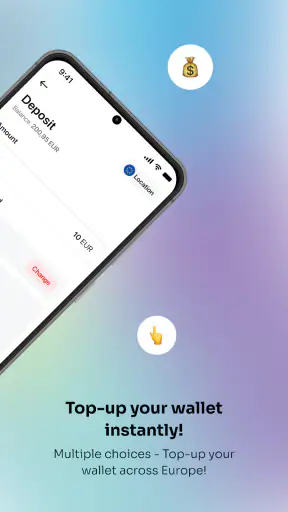
Dopo la conferma, non chiuderei immediatamente l’app. Aspetterei di vedere l’esito dell’operazione e conserverei la schermata o la ricevuta disponibile. Questo passaggio è utile quando il destinatario non vede subito l’accredito: invece di discutere sulla base di impressioni, posso controllare se l’invio risulta completato, in attesa o ancora da verificare. La distinzione tra “ho premuto invia” e “l’operazione risulta conclusa” è fondamentale in qualsiasi servizio finanziario.
Ricevere denaro e chiudere il cerchio
Dal lato di chi riceve, il flusso è più efficace quando entrambe le persone hanno già chiarito quale canale utilizzare. Mandare le istruzioni all’ultimo momento può creare un passaggio inutile: il mittente deve cercare il destinatario, il destinatario deve controllare di aver fornito il riferimento giusto e tutti e due devono poi verificare l’esito.
Per questo io stabilirei prima una regola semplice: chi invia comunica l’importo e chi riceve conferma l’arrivo, senza considerare una conversazione come prova di pagamento. Quando il denaro è visibile nel portafoglio, il destinatario può rispondere con una conferma breve. È un piccolo accordo, ma rende il passaggio tra le due persone più ordinato e riduce i messaggi del tipo “hai già mandato?” o “non lo vedo ancora”.
Un uso meno ovvio riguarda i budget separati. Potrei destinare una somma a una spesa di viaggio, a un regalo condiviso o a un’attività di gruppo e trattarla come disponibilità distinta dal resto del denaro che utilizzo ogni giorno. Questo non sostituisce un foglio di calcolo quando il gruppo è grande, ma aiuta a non mescolare mentalmente denaro personale e somme raccolte per uno scopo preciso. Il limite è che il metodo funziona bene solo se tutti rispettano lo stesso livello di ordine.
Il ruolo delle persone e dei passaggi esterni
Ogni trasferimento ha almeno due estremi: chi alimenta o utilizza il portafoglio e chi deve ricevere il denaro. In mezzo possono esserci verifiche, conferme e tempi di attesa che non dipendono soltanto dall’interfaccia. Se una persona non conosce Aircash, non darei per scontato che sappia già come trovare l’operazione corretta o interpretare il suo stato.
Quando coordino un pagamento con qualcuno, preferisco inviare istruzioni essenziali: quale app usare, quale importo trasferire e quale conferma aspettarsi. Eviterei di mandare fotografie di dati sensibili o di chiedere codici tramite chat. Anche se l’app è progettata per gestire denaro in modo sicuro, la sicurezza del flusso comprende anche il comportamento degli utenti, i dispositivi e le conversazioni che avvengono fuori dall’app.
Questo è un punto in cui Aircash non può fare tutto al posto mio. Un portafoglio digitale può rendere più semplice l’azione, ma non può stabilire se il destinatario è davvero la persona con cui voglio trattare, né impedire ogni errore di social engineering. Se qualcuno mi mette fretta, mi chiede di ignorare un avviso o pretende credenziali e codici, interromperei l’operazione. La comodità non deve diventare un motivo per abbassare la guardia.
Che cosa mi convince nell’uso quotidiano
Il punto forte che noto è la concentrazione del percorso. Invece di usare un sistema bancario completo per ogni piccolo rimborso, posso pensare a Aircash come a un portafoglio dedicato ai movimenti agili. Il fatto che sia disponibile gratuitamente rende più semplice provarlo senza affrontare un costo iniziale, anche se prima di un’operazione importante controllerei sempre le condizioni applicabili al movimento che sto per eseguire.
La diffusione dell’app è un altro elemento che può aiutare chi deve convincere amici o familiari a provarla: ha superato il milione di installazioni e presenta una media di 4,7 su 5 basata su circa 35 mila valutazioni. Non considero questi numeri una garanzia personale, ma indicano che non si tratta di uno strumento sconosciuto. Per me sono un segnale utile, da affiancare comunque alla verifica della compatibilità con le abitudini del destinatario.
Apprezzo anche il fatto che il progetto abbia una storia abbastanza lunga per un’app mobile: è disponibile dal 25 maggio 2017. La versione che ho preso come riferimento è la 7.4.0 e richiede almeno Android 6.0. Questo rende importante controllare il sistema operativo del telefono prima di pianificare un trasferimento urgente, soprattutto se si utilizza un dispositivo datato o non aggiornato da tempo.
Dove il percorso può interrompersi
Il primo punto critico è la compatibilità tra le persone coinvolte. Se il destinatario non vuole installare un portafoglio digitale, preferisce una banca o non si sente a proprio agio con questo tipo di strumento, il vantaggio operativo diminuisce. In quel caso un bonifico o un metodo già condiviso può essere più pratico, anche se comporta qualche passaggio in più.
Il secondo riguarda la verifica dell’identità e gli eventuali controlli legati all’uso finanziario. Non li vedo come un difetto in sé: sono parte del prezzo da pagare per utilizzare un servizio che tratta denaro. Tuttavia, chi cerca una soluzione completamente anonima o immediata in ogni circostanza potrebbe rimanere deluso. Prima di affidargli una somma necessaria in giornata, farei una prova e leggerei con attenzione le richieste che compaiono durante la configurazione.
Un altro attrito nasce quando la connessione è instabile, il telefono è quasi scarico o l’app non si apre con la rapidità attesa. In un pagamento urgente, il problema non è soltanto aspettare: è non sapere se ripetere l’azione potrebbe generare un doppio invio. In una situazione simile, io controllerei prima lo storico o lo stato dell’operazione e solo dopo valuterei un nuovo tentativo. Toccare più volte il pulsante per nervosismo è esattamente il comportamento da evitare.
Infine, il portafoglio non elimina la necessità di tenere traccia delle proprie finanze. Se utilizzo Aircash per molti piccoli movimenti, potrei perdere la visione d’insieme del budget mensile. Per questo annoterei almeno le operazioni legate a spese condivise, viaggi o raccolte di gruppo. La comodità del pagamento non deve trasformarsi in una serie di movimenti impossibili da ricostruire a fine mese.
Come si confronta con banca, contanti e altre app
Rispetto al contante, Aircash offre un flusso più adatto quando le persone non sono nello stesso luogo e hanno bisogno di una conferma digitale. Il contante resta però imbattibile in alcune situazioni: piccoli acquisti in luoghi dove il telefono non è utilizzabile, persone che non vogliono creare account e scambi che devono concludersi senza dipendere da rete o batteria.
Rispetto a un conto bancario, il portafoglio è più focalizzato. Una banca tende a essere migliore per entrate ricorrenti, pagamenti programmati, gestione documentale e controllo finanziario complessivo. Aircash può risultare più leggero per invii occasionali, ma non lo sceglierei come unico strumento se ho bisogno di una relazione bancaria completa o di funzioni che appartengono a un conto tradizionale.
Il confronto con altri portafogli digitali dipende soprattutto dalla rete di persone con cui lo utilizzo. Un’app può essere eccellente sul piano individuale, ma poco utile se nessuno dei miei contatti la usa. Nel caso di Aircash, valuterei quindi non solo l’aspetto dell’interfaccia, ma anche la facilità con cui familiari, amici o collaboratori possono partecipare allo stesso flusso. La scelta migliore è spesso quella che riduce i passaggi per entrambe le parti, non soltanto per chi invia.
Chi dovrebbe sceglierla e chi farebbe meglio a evitarla
La consiglierei a chi vuole un portafoglio digitale per trasferimenti personali, rimborsi e gestione di somme mirate, e a chi preferisce fare tutto dallo smartphone. È una scelta sensata anche per chi apprezza la possibilità di separare alcuni movimenti dal conto principale, purché mantenga una buona disciplina nel controllare disponibilità e storico.
Sarei più prudente con chi ha bisogno di un servizio finanziario completo, di una contabilità dettagliata o di procedure già integrate nella propria banca. La eviterei come unica soluzione per chi non ha una connessione affidabile, usa un dispositivo incompatibile o non vuole affrontare alcun passaggio di verifica. Non è una bocciatura: significa semplicemente che il suo punto di forza, la gestione agile del denaro, non coincide con ogni esigenza.
Prima di usarla per una spesa importante, farei tre cose concrete: aggiornerei l’applicazione se necessario, controllerei che il telefono soddisfi i requisiti minimi e proverei il percorso con una somma ridotta. Poi stabilirei una routine: verificare il destinatario, rileggere importo e riepilogo, controllare l’esito e conservare la conferma. Questa sequenza risponde anche alla domanda più importante per un nuovo utente: non basta sapere se si può inviare denaro, bisogna sapere come evitare di inviarlo alla persona sbagliata o due volte.
Il mio giudizio dopo aver seguito l’intero flusso
Alla fine, considero Aircash una soluzione concreta per chi vuole spostare denaro in modo più diretto rispetto alle procedure bancarie abituali. La sua categoria è quella delle app finanziarie, ma il suo ruolo più convincente, per come la vedo io, è quello di portafoglio digitale per operazioni mirate. L’esperienza è positiva quando il mittente e il destinatario sono allineati, l’importo è chiaro e si controlla l’esito senza fretta.
Non la presenterei però come una scorciatoia universale. Le verifiche, la compatibilità del dispositivo, la connessione e la collaborazione del destinatario restano parti reali del percorso. Se considero questi passaggi fin dall’inizio, il servizio mi sembra comodo e accessibile; se li ignoro, la rapidità può diventare fonte di errori o di attese poco chiare.
Il mio consiglio finale è quindi semplice: la proverei per un rimborso, una spesa condivisa o un trasferimento personale non urgente, seguendo l’intero tragitto dall’invio alla conferma ricevuta. Se il flusso si adatta alle persone con cui scambio denaro, può diventare uno strumento quotidiano valido. Se invece cerco una banca completa, una gestione finanziaria avanzata o un metodo che non richieda alcuna collaborazione dall’altra parte, sceglierei un’alternativa più adatta a quel bisogno.
Domande frequenti su Aircash
Che cos’è Aircash e come funziona?
Aircash è un portafoglio digitale che consente di gestire denaro e pagamenti direttamente dallo smartphone. Dopo la registrazione, l’utente può ricaricare il saldo, inviare denaro, effettuare pagamenti e, in base al Paese e ai servizi disponibili, acquistare determinati prodotti digitali. L’app è pensata per essere semplice, ma alcune funzioni possono richiedere la verifica dell’identità.
Aircash è sicuro da utilizzare?
Aircash utilizza misure di sicurezza per proteggere l’accesso all’account e le operazioni finanziarie, tra cui autenticazione, verifica dell’identità e notifiche relative alle transazioni. È comunque importante impostare una password robusta, non condividere codici ricevuti via SMS o e-mail e mantenere aggiornato il dispositivo. Prima di usare il servizio, è consigliabile leggere condizioni, informative e limiti applicabili.
Come si può ricaricare il saldo Aircash?
Le modalità di ricarica dipendono dal Paese, dal profilo dell’utente e dai metodi supportati nell’app. In genere possono essere disponibili carte di pagamento, bonifici o ricariche tramite punti autorizzati. Prima di confermare l’operazione, Aircash mostra normalmente eventuali commissioni, tempi di accredito e limiti. Verificate sempre che i dati inseriti siano corretti, perché alcune transazioni potrebbero non essere annullabili.
Aircash applica commissioni per i pagamenti e i trasferimenti?
Le commissioni non sono necessariamente uguali per tutte le operazioni. Possono variare in base al metodo di ricarica, al trasferimento, al prelievo, alla valuta utilizzata e al Paese in cui il servizio viene impiegato. L’app dovrebbe indicare il costo prima della conferma, ma è consigliabile controllare sempre il riepilogo dell’operazione e il tariffario ufficiale, soprattutto per transazioni internazionali.
Aircash è disponibile su Android e iPhone?
Aircash è progettata per dispositivi Android e iOS compatibili, ma la disponibilità può dipendere dal Paese, dalla versione del sistema operativo e dai requisiti stabiliti dal servizio. Prima del download, controllate la pagina ufficiale su Google Play o App Store, il nome dello sviluppatore e le recensioni recenti. Alcune funzioni, inoltre, potrebbero essere accessibili soltanto in determinate regioni.











